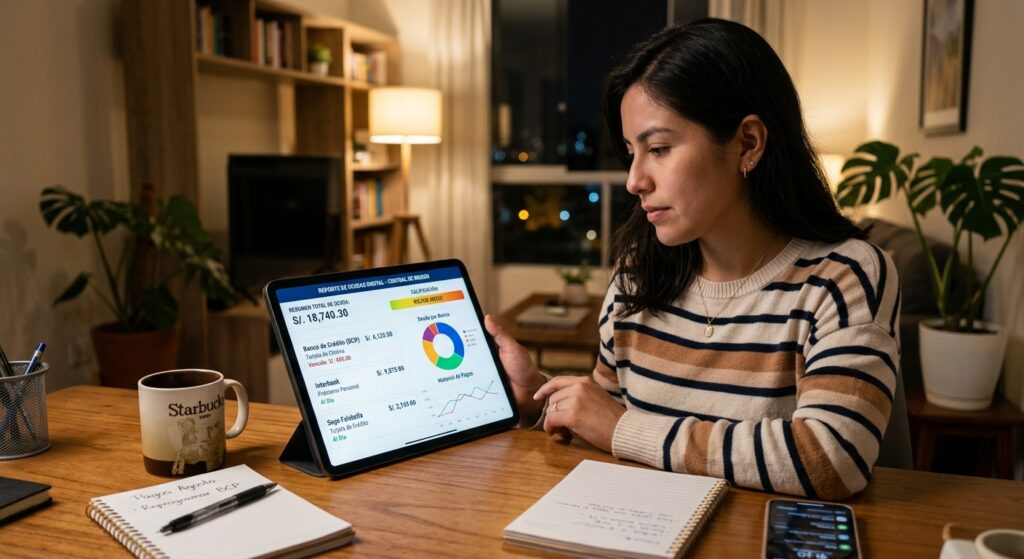
Puedes saber gratis si estás en Infocorp con tu DNI consultando el Reporte de Deudas de la SBS, que muestra al instante tus deudas en bancos, financieras y cajas, junto con la calificación que te asigna cada entidad. Equifax, la empresa dueña de Infocorp, y Sentinel también ofrecen una consulta gratuita, pero solo en versión resumida. El reporte completo, que incluye deudas no financieras, tiene costo.
¿Qué significa estar en Infocorp?
Estar en Infocorp significa que tu historial crediticio está registrado en Equifax Perú. Esto le ocurre a cualquier persona que haya tenido una tarjeta, un préstamo o un servicio a crédito, así que figurar ahí no es negativo en sí mismo. El registro se convierte en un problema cuando muestra atrasos, deudas vencidas o una calificación distinta de «Normal».
Tu reporte combina dos tipos de deudas. Las financieras provienen de la Central de Riesgos de la SBS, mientras que las no financieras son las que otras empresas reportan directamente a las centrales privadas. Por eso, una persona con calificación «Normal» en la SBS puede recibir un rechazo por una deuda telefónica que solo aparece en Equifax o Sentinel.
| Deuda | Ejemplo | Aparece en |
| Financiera | Tarjetas y préstamos | SBS, Equifax y Sentinel |
| No financiera | Telefonías y SUNAT | SBS, Equifax y Sentinel |
¿Dónde revisar tu reporte de deudas sin pagar?
Reporte de Deudas SBS
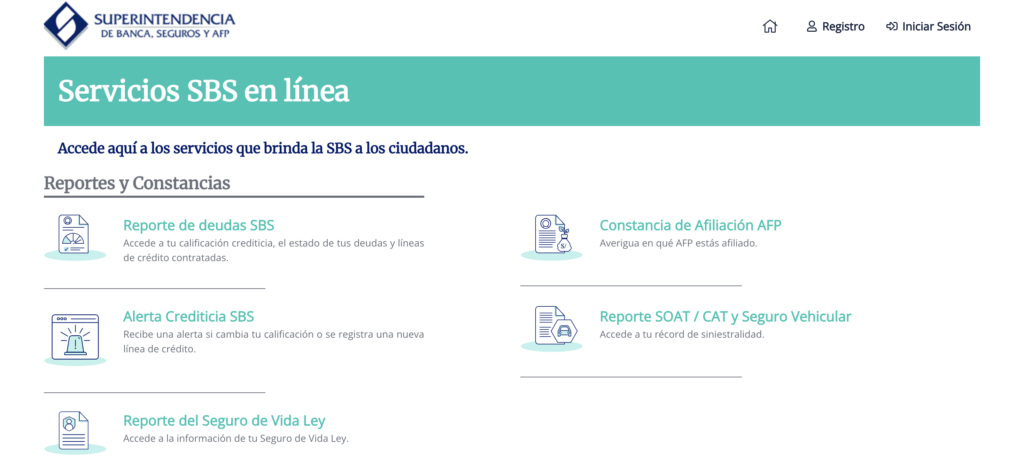
El Reporte de Deudas SBS se consulta en el portal de la SBS o en la App SBS. Solo necesitas registrarte con tu DNI y tu correo electrónico para que el sistema te muestre al momento tus créditos, los montos adeudados en cada entidad junto con la calificación que te asignaron. Si un trámite te exige un documento formal, puedes pedir en una oficina de la SBS un reporte con firma y sello por S/ 8.50.
Consulta gratuita en Equifax
La consulta gratuita de Equifax muestra un resumen de tu situación junto con tu score. El reporte detallado, en cambio, identifica a cada empresa que te reportó e incluye las deudas no financieras. Equifax lo vende en su tienda en línea por S/ 29.90, aunque el precio puede variar. Solo necesitas comprarlo cuando tu reporte SBS aparece limpio, pero aun así te niegan créditos.
Consulta gratuita en Sentinel
Sentinel, que pertenece a Experian, trabaja con una base de datos propia e independiente de Equifax, de modo que una deuda corregida en una central puede seguir vigente en la otra. El registro gratuito en Mi Sentinel muestra tu score junto con tus deudas del sistema financiero, lo que te permite confirmar que ambos reportes coinciden antes de pedir un crédito importante.
¿Qué páginas que ofrecen Infocorp gratis con DNI debes evitar?
Las consultas oficiales gratuitas solo muestran la información del titular del DNI. Por eso, las páginas que prometen revisar las deudas de cualquier persona no son fuentes oficiales. Además, suelen pedir datos como tu fecha de nacimiento o tu correo, que bastan para intentar suplantar tu identidad. Tampoco existe un servicio legal capaz de borrar una deuda real bien reportada, así que quien cobra por «limpiar tu Infocorp» solo hace por ti trámites que son gratuitos, como pedir la constancia de pago o presentar un reclamo por error.
¿Qué tan grave es tu situación crediticia?
Las cinco calificaciones de la SBS
La SBS clasifica a cada deudor en cinco categorías según sus días de atraso, con rangos distintos para los créditos de consumo y los hipotecarios.
| Calificación | Consumo | Hipotecario |
| 0: Normal | Hasta 8 días | Hasta 30 días |
| 1: CPP | 9 a 30 días | 31 a 60 días |
| 2: Deficiente | 31 a 60 días | 61 a 120 días |
| 3: Dudoso | 61 a 120 días | 121 a 365 días |
| 4: Pérdida | Más de 120 días | Más de 365 días |
CPP significa «Con Problemas Potenciales».
¿Cuánto tarda una deuda en llegar a «Pérdida»?
Una cuota impaga de tarjeta de crédito llega a «Pérdida» en unos cuatro meses. El siguiente calendario muestra cómo empeora la calificación de una cuota que vence el 10 de marzo sin que llegue a pagarse:
| Fecha | Calificación |
| 19 de marzo | CPP |
| 10 de abril | Deficiente |
| 10 de mayo | Dudoso |
| 9 de julio | Pérdida |
Cada cambio aparece en el reporte del mes en que se supera el umbral. Pagar dentro de la primera semana de atraso evita que la cuota se registre como un problema en tu historial.
¿Por qué una sola deuda puede bajar toda tu calificación?
Una sola deuda puede empeorar tu calificación en todas las entidades por el alineamiento. Esta regla de la SBS para los créditos de consumo establece que, si la entidad donde concentras una parte importante de tu deuda te califica mal, las demás pueden asignarte esa misma calificación, aunque con ellas estés al día. Por eso, regularizar primero la deuda de mayor monto mejora tu perfil más rápido que empezar por las más pequeñas.
Diagnóstico en tres niveles
Tu situación es leve si tienes CPP en una o dos entidades por atrasos recientes. En este caso, pagar lo vencido dentro del mes devuelve tu calificación a «Normal» en los reportes siguientes. Es moderada cuando tienes Deficiente o Dudoso, o atrasos en varias entidades. En ese caso, los bancos rechazarán nuevos créditos, pero la entidad todavía suele negociar antes de enviar la deuda a cobranza judicial.
Tu situación es grave si tienes calificación Pérdida, deudas castigadas, cobranza judicial o protestos. Una deuda castigada es aquella que la entidad ya registró como incobrable en su contabilidad, aunque tú sigues debiéndola y continúa visible en tu reporte. En este nivel, la salida pasa por un acuerdo formal por escrito. En cualquiera de los tres niveles, un crédito que no reconoces es señal de una posible suplantación de identidad que requiere un reclamo inmediato.
¿Cómo resolver tu situación crediticia?
Deuda propia en mora
El primer paso para regularizar una deuda en mora es pedir a la entidad un estado de cuenta que separe el capital, los intereses y los gastos de cobranza. Con esa información puedes negociar un pago al contado con descuento en intereses, una reprogramación de cuotas o una refinanciación. Antes de pagar, firma un acuerdo que deje por escrito el monto final junto con la cancelación de la deuda. Un crédito refinanciado queda identificado como tal en tu historial, aunque perjudica mucho menos que una deuda impaga en «Pérdida».
Deuda pagada que sigue apareciendo
La Ley 32327 obliga a la entidad a entregarte una constancia de regularización cuando pagas tu deuda y la solicitas, en un plazo máximo de siete días hábiles. En ese mismo plazo, la entidad debe informar el pago a la SBS para que las centrales de riesgo actualicen tu reporte.
Una vez que la central recibe esa información, la ley le da un plazo corto para reflejarla, de apenas dos días hábiles. En total, tu reporte debería mostrar el pago en menos de dos semanas desde que pides la constancia. Si eso no ocurre, presenta un reclamo ante la entidad con la constancia adjunta; si no obtienes solución, acude a la SBS o a Indecopi.
Deuda que no es tuya o con datos errados
El reclamo por una deuda que no reconoces se presenta ante la entidad que te reportó, ya que la SBS no resuelve estas disputas. Cuando la entidad confirma que el consumo no te corresponde, la Ley 32327 la obliga a comunicar la corrección a la SBS y a ti. Si el error aparece solo en Equifax, debes presentar ante Equifax una solicitud de revisión de información con tu DNI, junto con los documentos que prueben el pago o el error.
Deuda en dólares
Cuando pagas con soles una deuda en dólares desde tu cuenta bancaria, el banco aplica su propio tipo de cambio, que suele ser más alto que el de una casa de cambio digital. Si cambias primero tus soles a dólares en Kambista para pagar directamente en esa moneda, el monto que desembolsas es menor.
| Pago de $ 2.500 | Tipo de cambio | Total |
| Banco | S/ 3.62 | S/ 9.050 |
| Kambista | S/ 3.56 | S/ 8.900 |
Con estos valores referenciales, el ahorro alcanza para cubrir parte de otra cuota pendiente.
¿Cuánto tiempo permanece una deuda en Infocorp?
Una deuda comercial, civil o tributaria deja de aparecer en las centrales privadas cuando se cumple el primero de dos plazos fijados por la Ley 27489. El primero se cuenta desde que pagas la deuda y dura dos años, mientras que el segundo corre desde su vencimiento y dura cinco años.
Que una deuda impaga desaparezca del reporte no la extingue. La obligación sigue vigente, por lo que la entidad puede seguir cobrándola, mientras el antecedente continúa afectando tu relación con el banco que te prestó.
¿Cómo reconstruir tu historial después de pagar?
Los bancos dan más peso a tu comportamiento reciente que a un atraso antiguo ya regularizado, así que tu historial crediticio se reconstruye acumulando meses consecutivos de pagos puntuales. Programar débitos automáticos para cada vencimiento evita nuevos atrasos, mientras que pagar más que el mínimo de la tarjeta reduce los intereses junto con el saldo que usas, sobre todo si mantienes sin usar una parte de tu línea de crédito.
| Vence | Pago | Sale |
| Enero 2024 | Junio 2024 | Junio 2026 |
| Enero 2022 | Diciembre 2025 | Enero 2027 |
| Enero 2022 | Sin pago | Enero 2027 |
Revisar tu reporte SBS cada trimestre, además de activar la alerta de la SBS que te avisa si alguien abre un crédito a tu nombre, te permite detectar a tiempo errores o fraudes. Antes de solicitar un crédito importante, contrasta también los reportes de Equifax y Sentinel para confirmar que no quede ninguna deuda pendiente.
Conclusión
El Reporte de Deudas de la SBS es la vía oficial para consultar Infocorp gratis con tu DNI, mientras que el reporte detallado de Equifax solo hace falta cuando la SBS te muestra limpio, pero aun así te rechazan un crédito. La gravedad de tu situación depende de tu calificación, de cuántas entidades te reportan con atraso y del tipo de deuda que tienes. Si actúas en los primeros días de atraso, evitas cualquier registro negativo. Si ya pagaste, la Ley 32327 te da derecho a que tu reporte se actualice en pocos días hábiles.
Preguntas frecuentes
¿Se puede consultar Infocorp gratis con el DNI de otra persona?
Las consultas gratuitas de la SBS, Equifax y Sentinel solo muestran la información del titular del DNI, así que no es posible revisar gratis el reporte de otra persona. Para conocer el historial de un inquilino o un socio es necesario comprar un reporte de Equifax o Sentinel.
¿Consultar Infocorp gratis con mi DNI baja mi calificación?
Consultar tu propio reporte no baja tu calificación, ya que la calificación SBS depende únicamente de tus días de atraso. Puedes revisarlo con la frecuencia que necesites sin que cambie.
¿Las deudas de telefonía aparecen en el reporte de la SBS?
Las deudas de telefonía no aparecen en el reporte de la SBS, que solo incluye entidades del sistema financiero supervisado. Estas deudas figuran en Equifax o Sentinel cuando la operadora las reporta.
¿Cuánto tiempo después de pagar puedo pedir un nuevo crédito?
No existe un plazo único, ya que cada entidad aplica su propia política. Tus posibilidades de aprobación aumentan cuando el reporte SBS ya muestra «Normal» en todas las entidades, sobre todo si presentas la constancia de regularización de la deuda pagada.