Es mejor ahorrar en soles si vives en Perú y tus gastos futuros están en soles, mientras que ahorrar en dólares tiene sentido cuando la meta se pagará en esa moneda, como estudios en el extranjero, un viaje o una deuda en dólares. La decisión correcta no depende de adivinar hacia dónde irá el tipo de cambio, sino de alinear la moneda del ahorro con la del gasto, además de comparar cuánto rinde cada opción una vez descontada la inflación.
¿Cuándo conviene ahorrar en soles?
Ahorrar en soles conviene siempre que la meta tenga un precio fijado en soles, sin importar si el dólar parece barato o caro en ese momento. Una forma simple de comprobarlo es imaginar que el tipo de cambio se mueve 10 % en cualquier dirección: si ese movimiento no cambia lo que pagarás por tu meta, el ahorro debe estar en soles, ya que guardarlo en dólares solo agregaría una variación que hoy no existe.
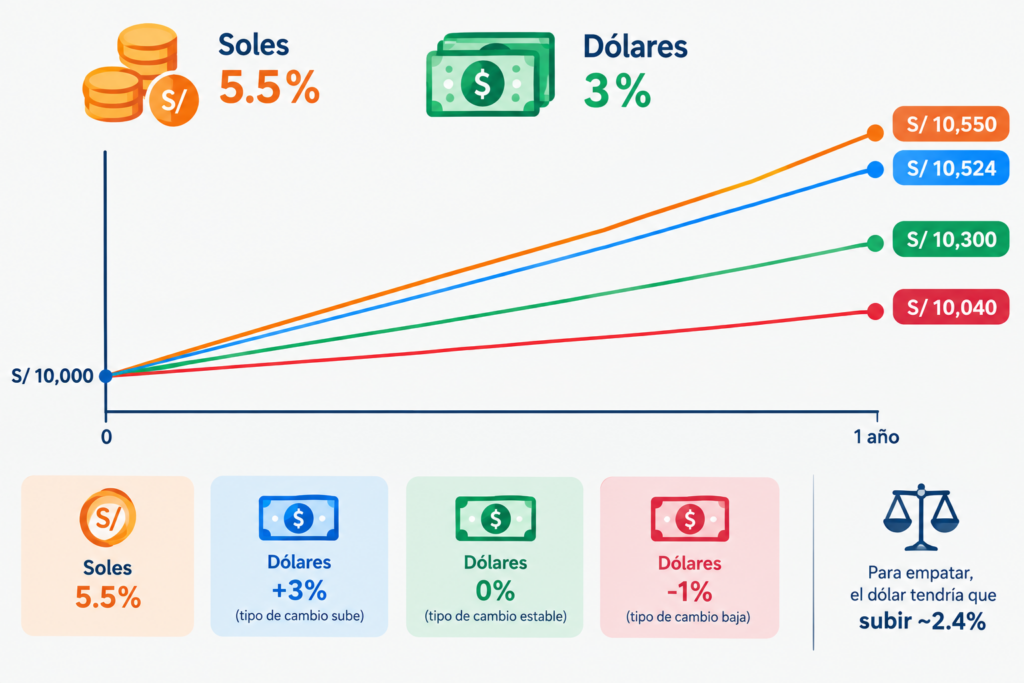
El rendimiento es la segunda razón a favor del sol, dado que las entidades financieras pagan más por los depósitos en moneda nacional. A inicios de septiembre de 2026, la mejor tasa para un depósito a plazo fijo en soles a 360 días llegaba a 5.50 % TREA, según datos de la Superintendencia de Banca, Seguros y AFP (SBS), mientras que en dólares las ofertas más competitivas para el mismo plazo rondaban el 3 %.
¿Cuánto rinde realmente un ahorro en soles?
Un depósito en soles al 5.5 % deja una ganancia real cercana a un punto porcentual, una vez descontada la inflación. La inflación interanual en Perú subió a 4.4 % en agosto de 2026, por encima del rango meta del Banco Central de Reserva del Perú (BCRP), de modo que el dinero guardado en una cuenta de ahorros común pierde poder de compra cada mes.
Para comparar entidades en igualdad de condiciones, el indicador adecuado es la TREA, o tasa de rendimiento efectivo anual, que muestra la ganancia real de un depósito después de las comisiones. Esta comparación importa, ya que varios bancos grandes pagan solo una fracción de lo que ofrecen las entidades mejor posicionadas.
¿Cuándo conviene ahorrar en dólares?
Ahorrar en dólares conviene cuando la misma prueba del 10 % da el resultado opuesto, es decir, cuando una subida del tipo de cambio te obligaría a reunir más soles para cubrir la meta. Esto ocurre con cualquier gasto cuyo precio esté en dólares, así como con las cuotas de un crédito en esa moneda, donde tener dólares ahorrados funciona como un seguro natural frente al alza del tipo de cambio.
Guardar dólares como respaldo, sin una meta en esa moneda, también es una opción válida, aunque tiene un precio medible. Con las tasas actuales, ese respaldo cuesta alrededor de 2.5 puntos de rendimiento al año frente a un depósito en soles, a lo que se suman el spread que pagas al comprar dólares y luego al venderlos, además de la pérdida en soles si el sol se fortalece, así que solo se justifica para una porción del ahorro que no vayas a necesitar pronto y cuyo objetivo sea diversificar, no ganar más.
¿Cuánto debe subir el dólar para que convenga?
Con un depósito en soles al 5.5 % anual y otro en dólares al 3 %, el dólar tendría que subir alrededor de 2.4 % en un año solo para que ambas opciones terminen empatadas. El rendimiento en soles de un ahorro en dólares se calcula así: (1 + tasa en dólares) × (1 + variación del tipo de cambio) − 1.
Tomando como referencia el cierre del BCRP del 24 de septiembre de 2026, de S/3.416 por dólar, el tipo de cambio tendría que superar los S/3.50 dentro de un año para que ahorrar en dólares resulte más rentable. Ese umbral se eleva todavía más si el cambio se hace con un spread amplio, ya que cada operación de compra o venta reduce la ganancia final.
¿Qué pasó con el ahorro en dólares en 2025?
El año 2025 muestra con claridad el riesgo de ahorrar en una moneda distinta a la del gasto, ya que el dólar pasó de S/ 3.761 al cierre de 2024 a S/ 3.364 al cierre de 2025, según el BCRP. En 2021 ocurrió lo contrario, cuando la incertidumbre electoral llevó al dólar a subir cerca de 10 % frente al sol, lo que confirma que el tipo de cambio puede borrar, o multiplicar, varios años de intereses en un solo año.
Una persona que cambió S/ 37,610 por 10,000 dólares a fines de 2024 y los depositó al 3 % habría terminado 2025 con 10,300 dólares, equivalentes a unos S/ 34,650. Si esa misma persona hubiera dejado sus soles en un depósito al 5.5 %, con tasas similares a las actuales, tendría cerca de S/ 39,680, una diferencia superior a S/ 5,000 que demuestra por qué la moneda de la meta pesa más que cualquier pronóstico.
¿En qué moneda ahorrar según tu meta?
| Meta | Moneda |
| Fondo de emergencia | Soles |
| Gastos del hogar | Soles |
| Vivienda en soles | Soles |
| Estudios afuera | Dólares |
| Viaje al exterior | Dólares |
| Deuda en dólares | Dólares |
| Retiro lejano | Mixto |
El fondo de emergencia debe estar en soles dentro de una cuenta de fácil acceso, pues una urgencia médica o la pérdida del empleo se cubren con gastos locales, sin tiempo para esperar un mejor tipo de cambio. En el caso de un inmueble, revisa primero la moneda en que se cotiza, dado que todavía existen proyectos que fijan su precio en dólares. Para un retiro que está a décadas de distancia, una mezcla con mayor peso en soles combina el rendimiento local con la protección que aporta el dólar frente a crisis prolongadas.
¿Se puede ahorrar en ambas monedas?
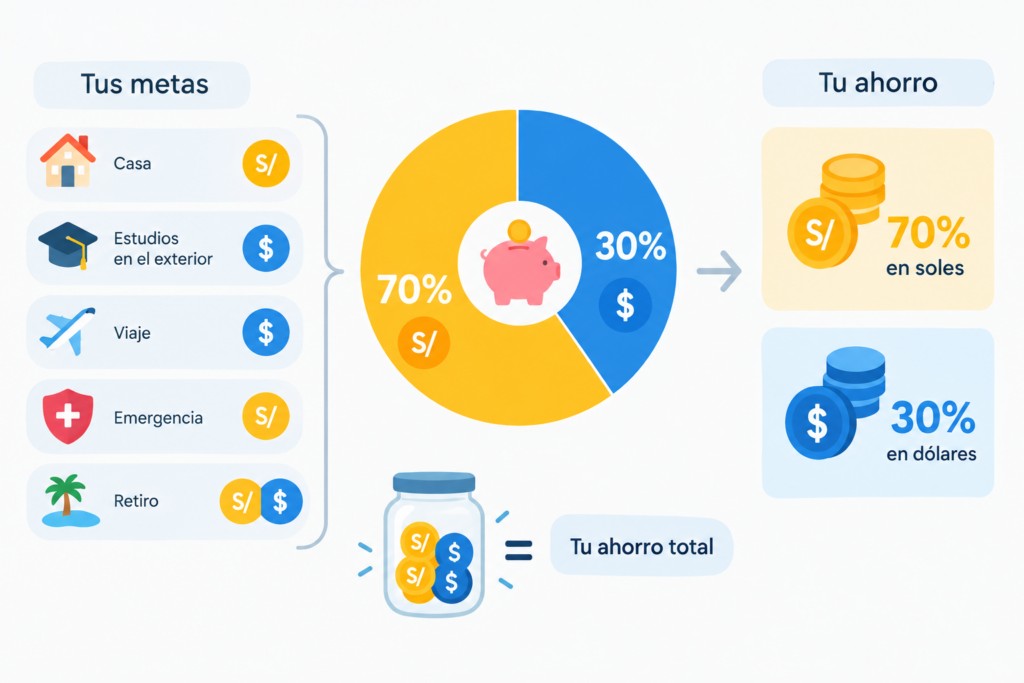
Ahorrar en ambas monedas es la opción más sensata para quien tiene metas en soles y en dólares al mismo tiempo. Un criterio simple consiste en que el porcentaje ahorrado en dólares sea igual al porcentaje de tus gastos futuros que se pagarán en dólares.
Por ejemplo, si en tres años planeas un viaje de 3,000 dólares y además reunir S/60,000 para una cuota inicial, la parte en dólares representa cerca del 15 % del total, así que ese sería el porcentaje razonable para ahorrar en esa moneda. Revisar esa proporción una vez al año permite ajustarla cuando cambian las metas o los plazos.
¿Cuándo cambiar soles a dólares?
Conviene cambiar soles a dólares cuando ya tienes una meta definida en dólares y un plazo claro, no cuando el precio del dólar se mueve bruscamente y genera temor. Comprar montos fijos cada mes permite promediar el tipo de cambio, mientras que hacerlo en una casa de cambio digital como Kambista, que suele ofrecer un tipo de cambio más competitivo que la ventanilla bancaria, te da más dólares por cada sol y reduce la subida que el dólar necesita para que el ahorro en esa moneda resulte rentable.
El contexto de septiembre de 2026 muestra por qué predecir el dólar es arriesgado. La Reserva Federal de Estados Unidos subió su tasa por primera vez desde 2023, mientras que el BCRP la mantuvo en 4.25 % sin descartar un aumento si se confirma un Fenómeno El Niño intenso. Ambas decisiones pueden empujar el tipo de cambio en direcciones opuestas, a lo que se suma la intervención del BCRP para moderar fluctuaciones bruscas, aunque sin fijar un precio para el dólar.
¿Qué errores evitar al ahorrar?
Dejar el dinero en una cuenta sin rendimiento
Una cuenta de ahorros que paga una tasa mínima, sea en soles o en dólares, pierde valor frente a la inflación. El dinero que no usarás durante varios meses rinde más en un depósito a plazo fijo, siempre que compares la TREA entre entidades y verifiques las penalidades por retiro anticipado.
Superar la cobertura del Fondo de Seguro de Depósitos
El monto máximo de cobertura del Fondo de Seguro de Depósitos para septiembre a noviembre de 2026 es de S/123,000 por persona en cada entidad, y los ahorros en moneda extranjera se consideran por su equivalente en moneda nacional. Con el tipo de cambio actual, ese límite equivale a unos 36,000 dólares, así que un saldo en dólares cercano a esa cifra podría quedar parcialmente descubierto si el dólar sube. Distribuir el ahorro entre varias entidades mantiene cada depósito protegido.
En el caso de las cooperativas, la protección corre por cuenta de un fondo distinto, cuya cobertura máxima es de S/10,000 y solo aplica a cooperativas que hayan aportado durante al menos 24 meses.
Ignorar el costo de cambiar de moneda
Cada vez que compras dólares y luego los vendes, pagas la diferencia entre el precio de compra y el de venta. Si la meta es en soles, ese doble cambio convierte el ahorro en dólares en una apuesta con costo de entrada, lo que reduce todavía más su probabilidad de superar a un depósito en soles.
Conclusión
Ahorrar en soles es la mejor opción para metas que se pagan en soles, al ofrecer tasas más altas sin riesgo cambiario, mientras que ahorrar en dólares protege las metas cuyo precio está en dólares. La prueba del 10 % permite decidir en segundos: si una variación del tipo de cambio no altera el costo de tu meta, ahorra en soles; si lo altera, ahorra en la moneda de la meta. Cuando existen metas en ambas monedas, repartir el ahorro según el peso de cada gasto evita depender de pronósticos, mientras que comparar la TREA con la inflación, respetar el límite del Fondo de Seguro de Depósitos y cambiar con un tipo de cambio competitivo marcan la diferencia en el resultado final.
Preguntas frecuentes
¿Qué es más estable, el dólar o el sol?
La moneda más estable para cada persona es aquella en la que realiza sus gastos, ya que la estabilidad depende de qué se mide. Quien gasta en soles ve su ahorro en soles afectado solo por la inflación, que en 2026 ronda el 4 %, mientras que un ahorro en dólares, medido en soles, cayó más de 10 % durante 2025 por la baja del tipo de cambio. Para quien gasta en dólares ocurre lo contrario, dado que su referencia estable es el dólar.
¿Qué pasa si ahorro en dólares y el dólar baja?
Tus dólares siguen siendo los mismos, pero valen menos soles, de modo que la pérdida solo se concreta si necesitas cambiarlos en ese momento. Si tu meta está en dólares, la baja no te afecta e incluso abarata las compras futuras de dólares para completar el ahorro.
¿Las cuentas de ahorro en dólares cobran mantenimiento?
El cobro de mantenimiento depende de cada entidad y del tipo de cuenta, ya que algunas lo aplican cuando el saldo baja de un mínimo, mientras que muchas cuentas digitales no lo cobran. Revisar el tarifario antes de abrir la cuenta evita que las comisiones consuman los intereses, algo más probable en dólares por sus tasas más bajas.
¿Dónde conviene ahorrar dinero en Perú?
El lugar ideal depende de cuándo usarás el dinero. El fondo de emergencia rinde mejor en una cuenta de acceso inmediato sin costo de mantenimiento, mientras que el dinero que no tocarás en seis meses o más conviene colocarlo en un depósito a plazo fijo dentro de una entidad que integre el Fondo de Seguro de Depósitos. Elegir bien la tasa tiene un efecto concreto, ya que S/10,000 al 5.5 % generan unos S/450 más al año que la misma suma al 1 %.